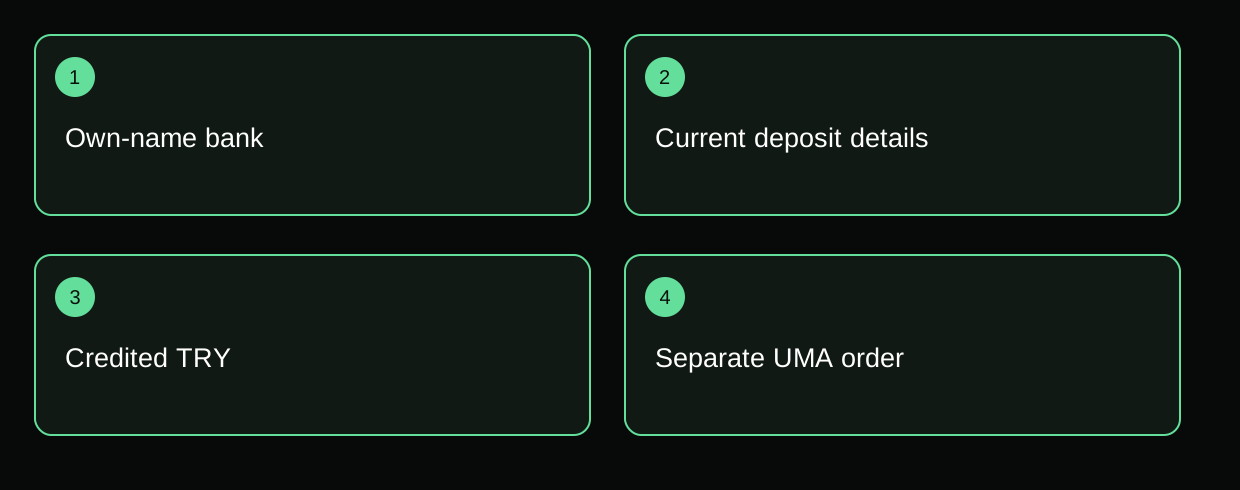
UMA almak için TL yatıracaksanız, TL kabul eden uygun hizmetin kendi yatırma ekranındaki banka bilgilerini kullanın ve kendi adınıza hesaptan gönderin. Binance TR’nin TL akışı ile global Binance hesabını birbirinin yerine kullanmayın.
TL yatırmanın uygulanabilir adımları
- Hizmetin TL kabul ettiğini doğrulayın. Sadece UMA fiyatı gösteren sayfa yeterli değildir. Hesabınızda Türk lirası yatırma seçeneği ve uygun banka kanalı bulunmalıdır.
- Kimlik bilgilerinizi tamamlayın. Banka hesabının sahibi ile platformdaki doğrulanmış kişi uyumlu olmalıdır. Başkasının hesabını kullanarak isim sorununu geçici olarak aşmaya çalışmayın.
- Güncel banka bilgilerini açın. Binance TR örneğinde Cüzdan, Yatırma ve TRY yolunu izleyin. Banka seçimi, alıcı adı ve varsa açıklama talimatlarını o anda gösterilen ekrandan alın.
- Banka talimatını kontrol edin. IBAN, tutar, hesap adı ve gerekiyorsa açıklamayı doğrulayın. Havale, EFT veya FAST seçeneklerinin mevcut limit ve saat koşullarını bankanızdan okuyun.
- Platforma işlenmesini izleyin. Banka dekontunu saklayın; platformun yatırma geçmişinde tutarı kontrol edin. TL bakiyesi kullanılabilir olduğunda UMA alım yolunu ayrıca seçin. Binance TR UMA için TL adımları
Havale, EFT ve FAST seçimi neye bağlıdır?
Bu kanallar bankalar ve mevcut transfer altyapıları arasında farklı işleyebilir. Aynı banka içindeki havale ile bankalar arası transfer aynı zaman koşullarını taşımayabilir. FAST veya EFT limitleri ve ücretleri bankaya, hesap tipine ve güncel kurallara göre değişebilir. Sabit bir tutarı bütün bankalar için geçerli sınır gibi kullanmayın.
Platformun verdiği banka bilgilerini eski dekonttan veya internetteki bir rehberden kopyalamak yerine her yeni işlem öncesinde kontrol edin. Hizmet bir banka hesabını değiştirmiş veya geçici olarak kapatmış olabilir. Daha önce aynı adrese başarılı transfer yapmış olmanız güncel kabulü garanti etmez.
Bir banka uygulaması işlemi kabul ettiğinde fonun platform hesabınıza anında işlendiğini varsaymayın. Banka transferi, alıcı banka kaydı ve platformun kullanıcı eşleştirmesi farklı aşamalardır. Gecikmede önce hangi aşamanın tamamlandığını belirleyin. Aynı tutarı tekrar göndermek ilk işlemin durumunu açıklamaz.
Kendi adınıza hesap şartı neden önemlidir?
Platformlar kimlik ve fon kaynağı kontrolleri uygular. Başka kişinin banka hesabından gelen ödeme, alıcı kullanıcıyla eşleşmeyebilir veya ek inceleme doğurabilir. İsim uyumu yalnızca yazım kolaylığı değil, işlemin kime ait olduğunun anlaşılmasıyla ilgilidir. Ortak hesap veya şirket hesabı gibi özel durumlar için ilgili hizmetin kurallarını okuyun.
Yakınınızın “ben yatırırım, sen bana sonra verirsin” önerisi belgeleri karmaşıklaştırabilir. Bu, banka dekontundaki gönderen ile platformdaki varlık sahibini ayırır. İşlem kabul edilmezse iadenin hangi hesaba yapılacağı ve kimden bilgi isteneceği de farklılaşabilir. Sorunu baştan doğru hesapla önlemek daha nettir.
Gönderen açıklamasını gerçek dışı doldurmayın. Platform belirli bir referans istiyorsa onu doğru kullanın; istemiyorsa keyfî gizleme amaçlı ifadeler eklemeyin. Transferin niteliğini saklamak veya kontrolü aşmak için farklı kişiler arasında para dolaştırmak güvenli bir yatırma yöntemi değildir. MASAK rehber güncellemesi
TL yatırmak UMA satın almak değildir
TL bakiyesinin oluşması yalnızca fonlama aşamasını tamamlar. UMA için uygun işlem çifti veya dönüşüm ürünü ayrıca gerekir. Uygulamada doğrudan TL yolu varsa net miktarı inceleyin; ara varlık gerekiyorsa ek alım ve maliyet oluşabilir. Bir genel alım sayfası bütün hesaplarda aynı UMA/TRY çiftinin bulunduğunu kanıtlamaz.
Bütçenizi TL olarak belirlediyseniz her aşamada o bütçeden ne kaldığını izleyin. Karşılık varlık edinimi, UMA alımı ve varsa platformlar arası aktarım ayrı kaydedilmelidir. Böylece toplam TL çıkışı ile net UMA miktarı arasında gerçek maliyet ilişkisi kurabilirsiniz.
Fiat bakiyenin portföyde görünmesi de her durumda bütün tutarın hemen harcanabilir veya çekilebilir olduğu anlamına gelmez. Bekleyen emirler ve hesap kontrolleri olabilir. İşlem öncesinde kullanılabilir alanına bakın. Toplam değer ekranını tek kullanılabilir bakiye kaynağı saymayın.
Para bankadan çıktı ama platformda yoksa
| Kontrol | Aranacak bilgi | Neden önemli? |
|---|---|---|
| Banka durumu | Tamamlandı, bekliyor veya iade | Talimatın gerçek aşaması |
| Alıcı bilgisi | Güncel IBAN ve unvan | Doğru hedefe gönderim |
| Gönderen | Platform kimliğiyle uyum | Kullanıcı eşleştirmesi |
| Referans | Talep edildiyse doğru açıklama | Yatırma kaydına bağlama |
| Platform geçmişi | Bekleyen veya işlenmiş kayıt | Banka ile hizmet arasındaki ayrım |
Önce bankanın işlem referansını ve dekontunu alın. Platform desteğine tutar, tarih, gönderen hesap sahibi ve alıcı bilgileriyle başvurun. Gizli banka parolası veya tek kullanımlık doğrulama kodu paylaşmayın. Bir dekontu herkese açık sosyal medya gönderisine koymak kişisel bilgileri gereksiz ifşa edebilir.
Yanlış alıcıya transfer yapıldıysa bankanızla kendi resmî kanallarından iletişime geçin. Platformun kontrol etmediği başka bir hesaba gitmiş ödemeyi platform bakiyesine dönüştüreceğini varsaymayın. İade veya düzeltme sonucu, bankacılık ve alıcı koşullarına bağlıdır; otomatik geri dönüş garantisi yoktur.
Alternatif ödeme iddialarını nasıl incelersiniz?
Bir ödeme kuruluşu, kart veya üçüncü taraf kanal hakkında eski bir yazı güncel kullanılabilirliği göstermeyebilir. İlgili hizmetin mevcut yatırma ekranında desteklenmeyen yöntemi sırf başka ülkede sunuluyor diye kullanmaya çalışmayın. Türkiye'deki ödeme düzenlemeleri ile platformun ürün şartları birlikte değerlendirilir.
P2P, doğrudan banka yatırmasının aynı işlemi değildir. Karşı taraf, ilan ve emanet mekanizması vardır; ödeme yaptığınız alıcı platformun kurumsal hesabı olmayabilir. Bu nedenle P2P'yi bir TL yatırma düğmesi gibi anlatmak kullanıcıyı yanlış beklentiye sokar. Ürün uygunluğu ve işlem türü ayrı doğrulanmalıdır.
Bir kişi UMA almak için kendisine havale yapmanızı teklif ediyorsa bunun resmî platform yatırması olduğuna dair bağımsız kanıt arayın. Marka logosu içeren banka açıklaması veya WhatsApp profil resmi yeterli değildir. Kendi hesabınızın güncel yatırma ekranı dışında verilen banka bilgilerini temkinle ele alın.
UMA alımına geçmeden son denetim
TL yatırmanın tamamlanma ölçütü, ilgili platformda kullanılabilir TL bakiyesinin oluşmasıdır. Bankadan çıkmış ama eşleşmemiş tutar, UMA emrine hazır bakiye sayılmaz. Emir hazırlamadan önce hesap kimliğini ve bakiyeyi yeniden kontrol edin.
Dekont, yatırma kaydı ve sonraki UMA işlemini aynı kronolojide tutun. İleride banka veya platform fon kaynağını sorduğunda bu zincir açıklayıcı olur. Ayrıca kendi maliyet hesabınızda yatırmayı gelir, hesaplar arası aktarımı yeni alış gibi yanlış sınıflandırmamış olursunuz.
Sık sorulan sorular
Şirket hesabımdan kişisel borsa hesabıma TL gönderebilir miyim?
Şirket ile gerçek kişinin kimliği ve hizmet koşulları farklıdır. Bireysel hesabın böyle bir kaynağı kabul ettiğini varsaymayın. İlgili platformun kurumsal hesap ve ödeme kurallarını işlemden önce doğrulayın.
Bankam transferi reddetti; açıklamayı değiştirerek tekrar denemeli miyim?
Önce reddin nedenini bankanın resmî kanalından öğrenin. Yanlış bilgi vererek kontrolü aşmaya çalışmayın. Teknik limit, alıcı bilgisi veya uyum incelemesi farklı düzeltmeler gerektirir; aynı talimatı tekrarlamak sorunu açıklamaz.
Yatırma ekranındaki banka listesini telefonuma kaydetmem yeterli mi?
Kayıt yardımcı olabilir fakat güncelliğin yerine geçmez. Hesap veya kanal değişiklikleri olabilir. Yeni para göndermeden önce hizmetin kendi güncel yatırma ekranını açıp bilgileri yeniden doğrulayın.
İlgili rehberler
- Binance UMA Nasıl Alınır? İlk Alış İçin Adım Adım Rehber
- Binance P2P ile UMA Alınır mı? Doğrudan ve Dolaylı Yol
- UMA Aldıktan Sonra Para Nasıl Çekilir? Token ve TL Yolları
- Kripto Sonrası Banka Hesabı Neden Kilitlenir? İlk Yapılacaklar